Rekommenderad kreditgräns: Hur mycket kredit bör du bevilja ett företag?
Lär dig hur rekommenderade kreditgränser hjälper dig att bedöma företags betalningsförmåga, hantera finansiella risker och fatta bättre kreditbeslut.
Ett företag kan verka vara en lovande kund, men hur mycket kredit är det egentligen rimligt att bevilja?
Oavsett om du erbjuder betalningstid, godkänner en större beställning eller inleder ett nytt affärssamarbete är det viktigt att förstå företagets ekonomiska förutsättningar.
Att bevilja för mycket kredit kan utsätta ditt företag för onödiga finansiella risker. Samtidigt kan alltför stor försiktighet innebära att du går miste om värdefulla affärsmöjligheter.
Det är här en rekommenderad kreditgräns kommer in i bilden.
Genom att kombinera företagets kreditbetyg, omsättning och ålder ger den rekommenderade kreditgränsen en konkret uppskattning av hur mycket kortfristig kredit företaget kan förväntas kunna betala tillbaka.
I den här guiden förklarar vi vad en rekommenderad kreditgräns innebär, hur den beräknas och hur du kan använda den för att fatta mer välgrundade affärsbeslut.
Vad är en rekommenderad kreditgräns?
En rekommenderad kreditgräns är en uppskattning av hur mycket kredit ett företag sannolikt kan betala tillbaka inom en relativt kort tidsperiod.
Den ger ett belopp i euro som kan användas som riktlinje när du bedömer den ekonomiska risken med att erbjuda en kund kredit eller betalningstid.
Till skillnad från ett kreditbetyg, som främst beskriver företagets finansiella risk, uttrycker den rekommenderade kreditgränsen bedömningen som ett konkret belopp.
Det är till exempel värdefullt att veta att ett företag har god kreditvärdighet. Men om du överväger att bevilja 10 000 eller 50 000 euro i kredit behöver du också förstå företagets betalningsförmåga och verksamhetens omfattning.
Kreditgränsen hjälper dig att besvara en praktisk fråga:
Hur mycket kredit kan företaget rimligen förväntas betala tillbaka?
En rekommenderad kreditgräns kan användas för att:
Fastställa kreditgränser för nya kunder.
Bestämma lämpliga betalningsvillkor.
Bedöma den finansiella risken vid större beställningar.
Hantera kundfordringar.
Följa upp kreditrisker i den befintliga kundportföljen.
Rekommendationen är framför allt avsedd som stöd vid kortfristiga kreditbeslut. Den är däremot ingen betalningsgaranti och ersätter inte en mer omfattande bedömning av företagets ekonomiska situation.
Vad är skillnaden mellan ett kreditbetyg och en rekommenderad kreditgräns?
Även om kreditbetyget och den rekommenderade kreditgränsen hänger nära samman besvarar de två olika frågor.
Kreditbetyg: Hur ekonomiskt pålitligt är företaget?
Navigora Score bedömer ett företags kreditvärdighet och finansiella risker med hjälp av ekonomiska uppgifter och prediktiv analys.
Ett högre kreditbetyg innebär i regel bättre kreditvärdighet och en lägre uppskattad konkursrisk.
Rekommenderad kreditgräns: Hur mycket kredit kan företaget hantera?
Den rekommenderade kreditgränsen kompletterar riskbedömningen med ett konkret belopp. Utöver kreditbetyget tar beräkningen hänsyn till företagets omsättning och hur länge det har varit verksamt.
Tänk dig två företag med lika god kreditvärdighet.
Det ena har en årsomsättning på 300 000 euro, medan det andra omsätter 5 miljoner euro.
Trots att båda företagen kan vara ekonomiskt stabila kan deras förmåga att betala tillbaka samma kreditbelopp skilja sig avsevärt.
Därför är det viktigt att bedöma både företagets kreditvärdighet och dess återbetalningsförmåga.
Hur beräknas den rekommenderade kreditgränsen?
Navigoras dokumenterade metod för att beräkna rekommenderade kreditgränser bygger på tre centrala faktorer som tillsammans ger en uppskattning av företagets kortsiktiga betalningsförmåga.
1. Kreditbetyg
Kreditbetyget utgör grunden för bedömningen av den finansiella risken.
Ju bättre kreditvärdighet ett företag har, desto större andel av dess årsomsättning kan i regel ligga till grund för den rekommenderade kreditgränsen.
Enligt beräkningsmodellen från 2021 behövde företaget ha ett kreditbetyg på minst 2,5 stjärnor för att kunna få en positiv kreditgränsrekommendation.
Principen bygger på att företagets ekonomiska situation behöver vara tillräckligt stabil för att det rimligen ska kunna förväntas betala tillbaka krediten.
2. Årsomsättning
Omsättningen ger en bild av företagets verksamhetsomfattning.
Ett företag med hög omsättning kan ha större möjlighet att hantera ekonomiska åtaganden än ett betydligt mindre företag, även om båda har samma kreditbetyg.
Därför beräknas den rekommenderade kreditgränsen som en procentuell andel av företagets årsomsättning.
Andelen ökar i takt med att kreditbetyget förbättras.
Omsättningen är däremot ingen garanti för god betalningsförmåga. Även lönsamhet, likviditet och andra ekonomiska faktorer spelar en viktig roll.
3. Företagets ålder
Även företagets verksamhetshistorik påverkar kreditgränsen.
Nystartade företag innebär ofta större osäkerhet än företag som har varit verksamma under en längre tid.
Deras kassaflöde kan vara mer oförutsägbart, kundbasen kan fortfarande vara under uppbyggnad och verksamheten kan kräva betydande investeringar.
För att ta hänsyn till dessa osäkerhetsfaktorer använder beräkningsmodellen från 2021 lägre procentsatser för företag som har varit verksamma i högst två år.
Det betyder inte att yngre företag automatiskt är mindre pålitliga. En kortare verksamhetshistorik gör det däremot svårare att bedöma deras betalningsförmåga.
Hur påverkar kreditbetyget den rekommenderade kreditgränsen?
I beräkningsmodellen från 2021 fastställdes den rekommenderade kreditgränsen som en procentuell andel av företagets årsomsättning. Procentsatsen bestämdes utifrån företagets kreditbetyg och ålder.
Tabellen nedan visar hur beräkningen fungerade.
| Kreditbetyg | Företag äldre än 2 år | Företag högst 2 år gamla |
|---|---|---|
| 5,0 stjärnor | 9 % av omsättningen | 4 % av omsättningen |
| 4,5 stjärnor | 8 % av omsättningen | 3 % av omsättningen |
| 4,0 stjärnor | 7 % av omsättningen | 2 % av omsättningen |
| 3,5 stjärnor | 6 % av omsättningen | 1 % av omsättningen |
| 3,0 stjärnor | 5 % av omsättningen | Ingen rekommendation |
| 2,5 stjärnor | 4 % av omsättningen | Ingen rekommendation |
| Mindre än 2,5 stjärnor | Ingen rekommendation | Ingen rekommendation |
Underlag: Beskrivning av beräkningsmetoden för kreditgränser, 1 april 2021. Tabellen visar den historiska beräkningsmodellen och ska inte tolkas som en bekräftelse på dagens beräkningsregler.
Principen är enkel: ju bättre kreditbetyg ett företag har, desto större andel av omsättningen kan ligga till grund för den rekommenderade kreditgränsen.
Företagets ålder påverkar också beräkningen. Yngre företag får mer försiktiga rekommendationer, även om deras kreditbetyg är relativt högt.
Om ett företag inte får någon positiv kreditgränsrekommendation betyder det inte automatiskt att det saknar betalningsförmåga. Det innebär att företaget inte uppfyller modellens kriterier för att rekommendera kortfristig kredit.
Historiska uppgifter visar också hur de genomsnittliga rekommenderade kreditgränserna varierar mellan olika kreditbetyg. Genomsnitten påverkas inte bara av kreditvärdigheten, utan även av skillnader i företagens storlek, omsättning och ålder.
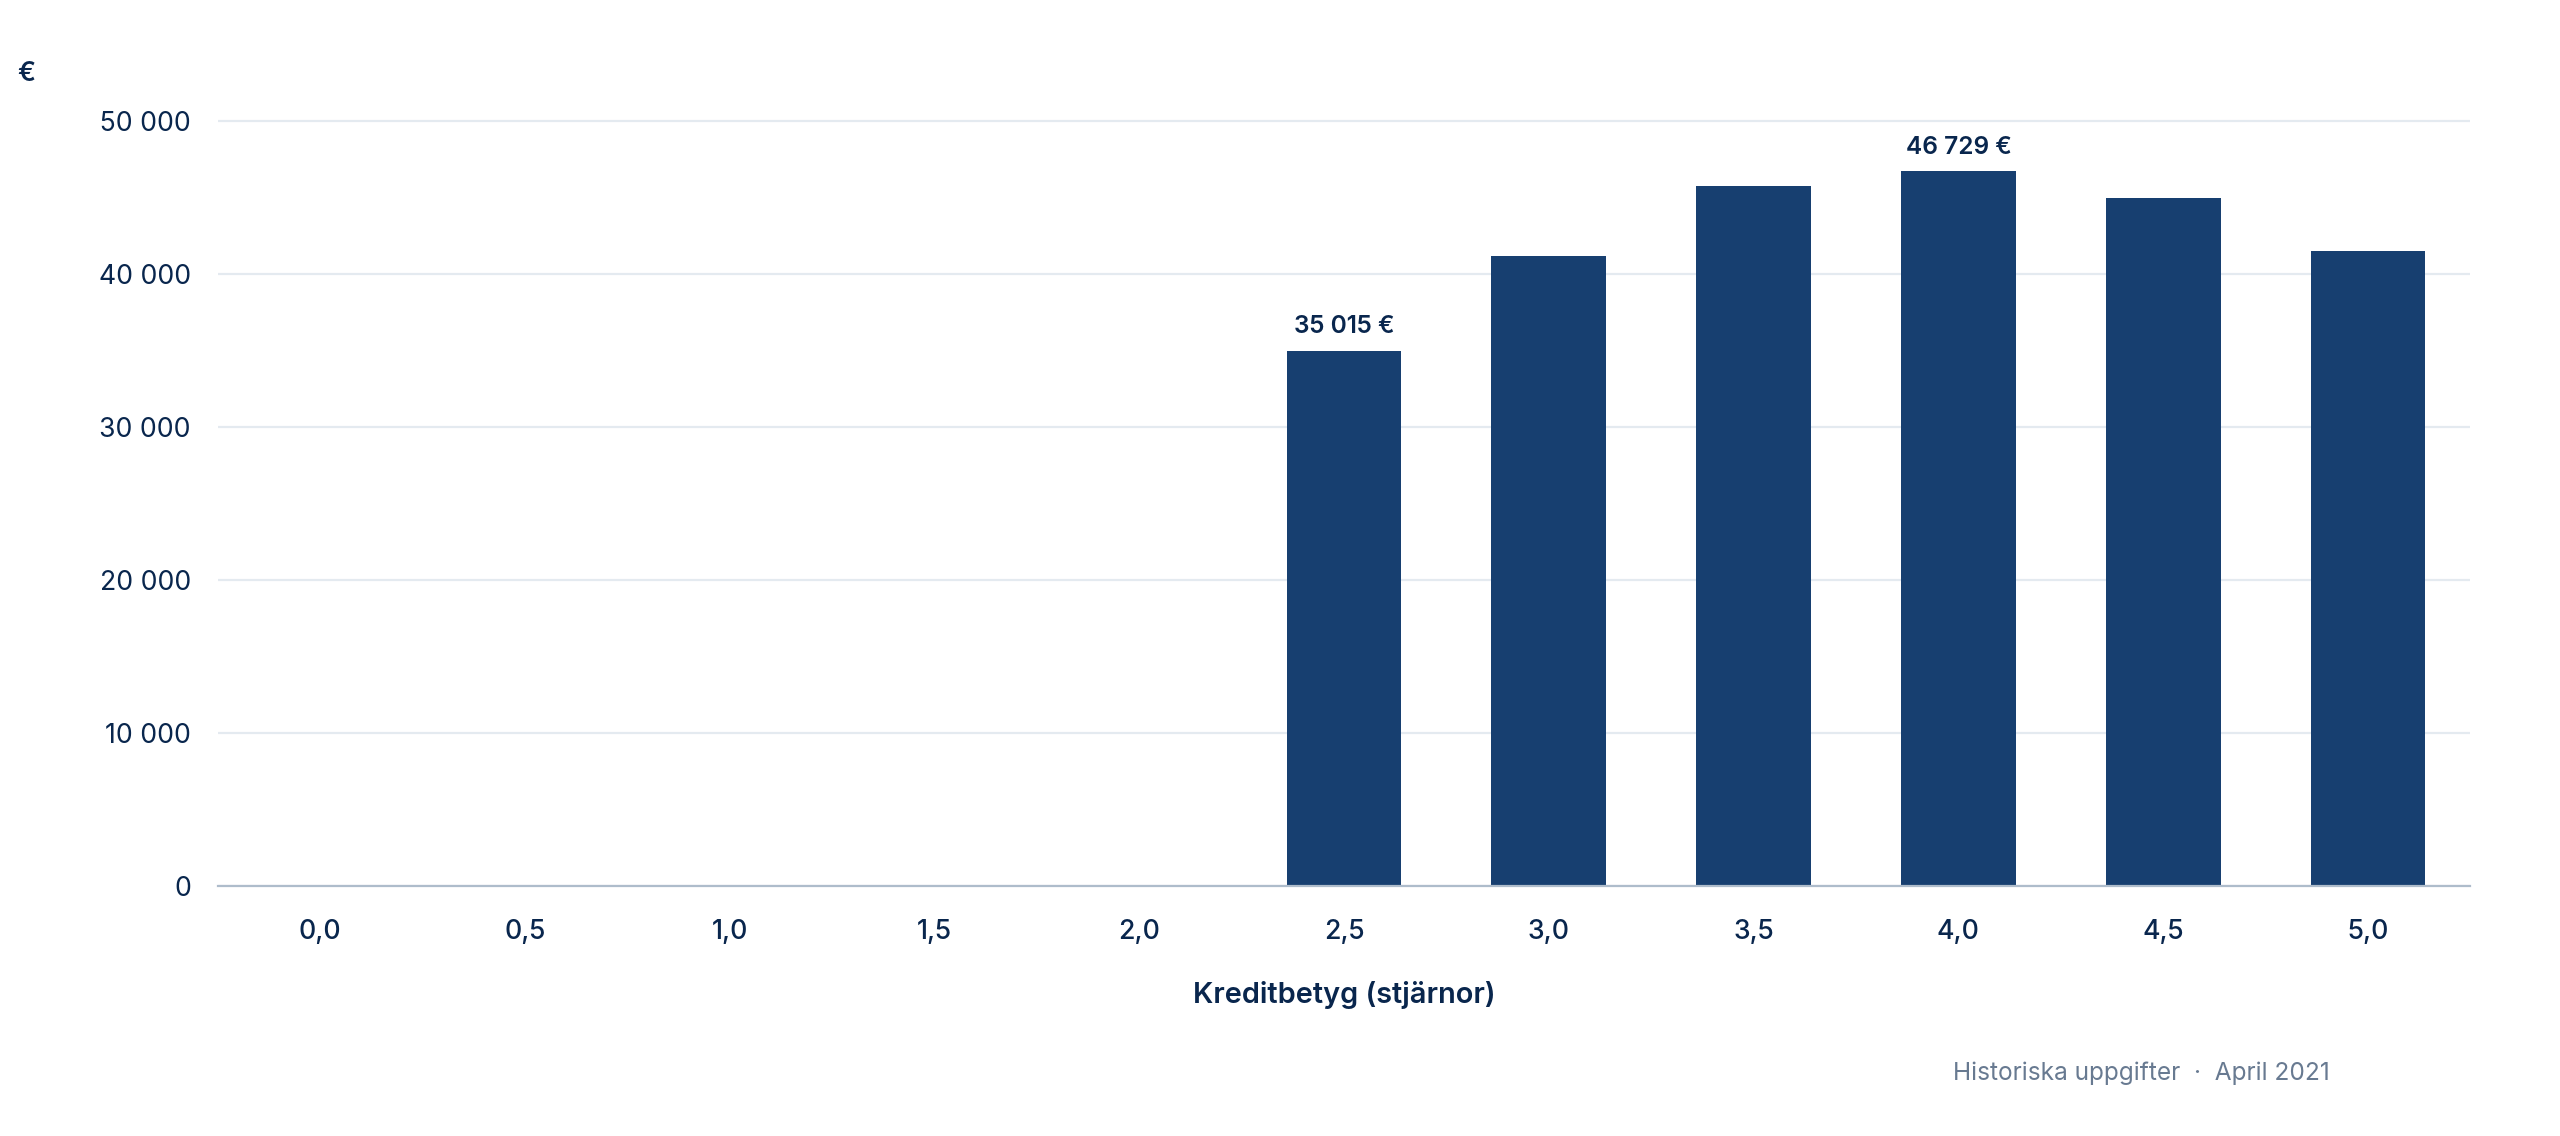
Rekommenderad genomsnittlig kreditgräns (€) per kreditklass. Källa: Navigora, april 2021.
Rekommenderad kreditgräns i praktiken
Låt oss titta på tre exempel för att förstå hur en rekommenderad kreditgräns beräknas enligt metoden från 2021.
Exempel 1: Ett etablerat företag med god kreditvärdighet
Föreställ dig ett industriföretag med följande uppgifter:
Årsomsättning: 600 000 €
Kreditbetyg: 4 stjärnor
Företagets ålder: 8 år
Enligt beräkningsmodellen från 2021 kan ett företag som har varit verksamt i mer än två år och har ett kreditbetyg på fyra stjärnor få en rekommenderad kreditgräns på 7 procent av årsomsättningen.
600 000 € × 7 % = 42 000 €
Den rekommenderade kreditgränsen skulle alltså vara 42 000 euro.
Beloppet kan användas som utgångspunkt vid bedömning av kortfristig kredit, tillsammans med annan ekonomisk information och företagets egen kreditpolicy.
Exempel 2: Ett yngre företag med samma kreditbetyg
Vi tittar nu på ett företag med samma omsättning och kreditbetyg, men med en betydligt kortare verksamhetshistorik.
Årsomsättning: 600 000 €
Kreditbetyg: 4 stjärnor
Företagets ålder: 1 år
Enligt samma metod kan ett företag som har varit verksamt i högst två år och har ett kreditbetyg på fyra stjärnor få en rekommenderad kreditgräns på 2 procent av årsomsättningen.
600 000 € × 2 % = 12 000 €
Den rekommenderade kreditgränsen skulle därmed vara 12 000 euro.
Trots att företagen har samma omsättning och kreditbetyg leder det yngre företagets kortare verksamhetshistorik till en mer försiktig rekommendation.
Exempel 3: Ett stort företag med utmärkt kreditvärdighet
Slutligen tittar vi på ett väletablerat företag med:
Årsomsättning: 3 miljoner euro
Kreditbetyg: 5 stjärnor
Företagets ålder: 12 år
Nio procent av årsomsättningen motsvarar 270 000 euro.
Beräkningsmodellen från 2021 hade däremot en övre gräns på 100 000 euro för en enskild rekommendation om kortfristig kredit.
Den rekommenderade kreditgränsen skulle därför vara 100 000 euro.
Maxgränsen bygger på principen att större kreditbeslut alltid kräver en mer omfattande bedömning av företagets ekonomiska situation.
Varför varierar rekommenderade kreditgränser mellan branscher?
Ett företags bransch kan påverka dess omsättningsstruktur, finansieringsbehov och ekonomiska förutsättningar.
Skillnader mellan branschernas genomsnittliga kreditgränser betyder däremot inte automatiskt att företag inom en viss bransch har bättre kreditvärdighet än företag inom en annan.
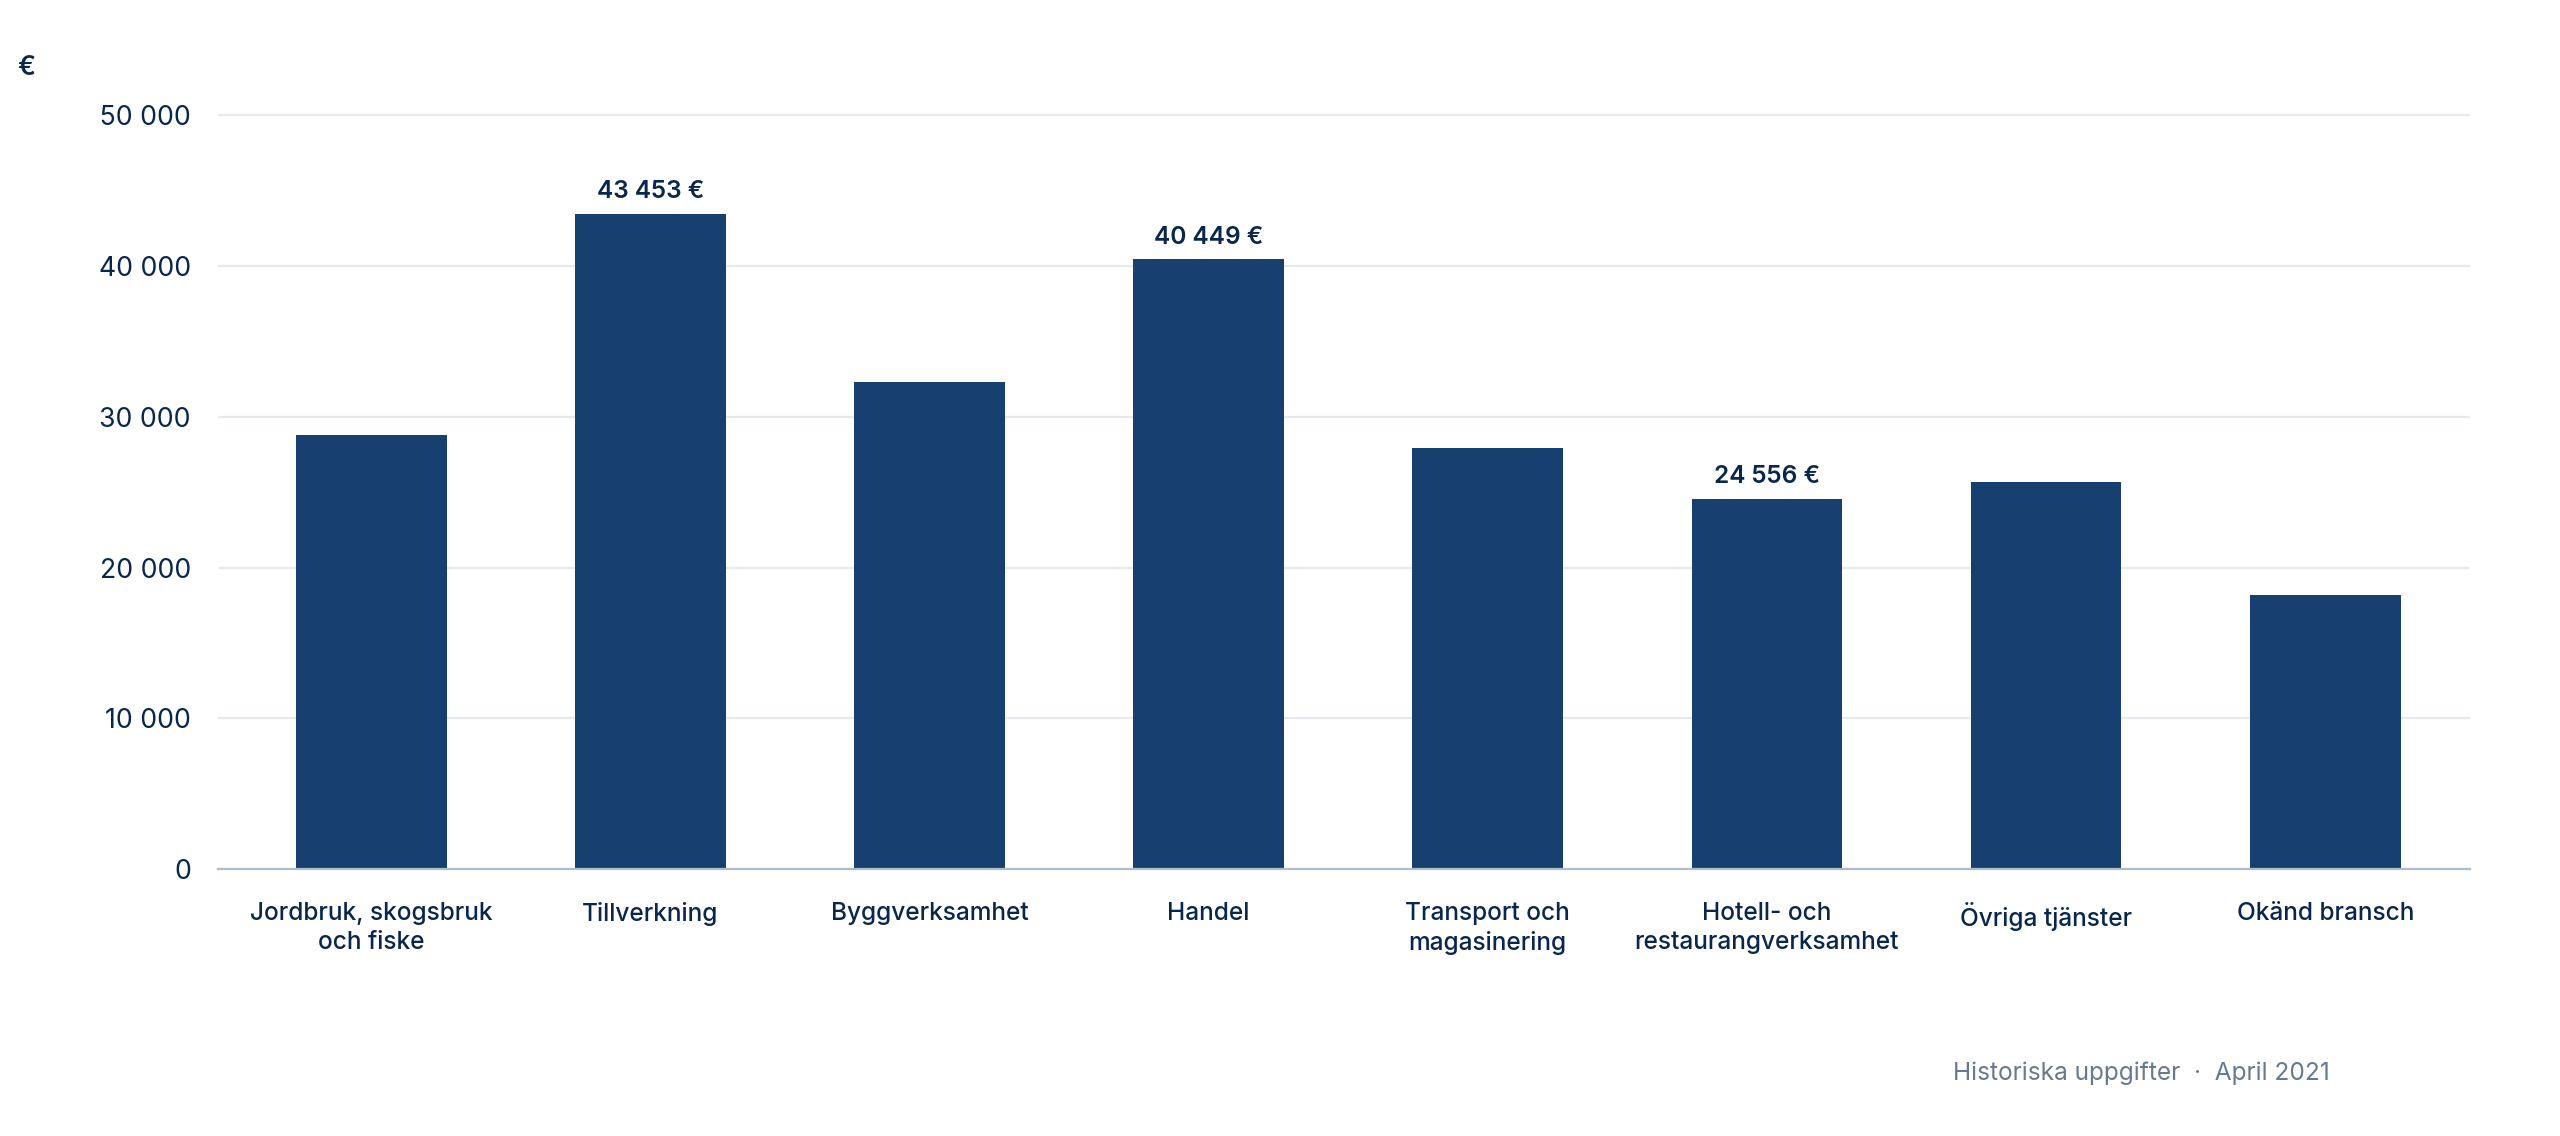
I en historisk analys från 2021 varierade de genomsnittliga rekommenderade kreditgränserna tydligt mellan olika branscher.
Några exempel:
Tillverkningsindustrin: 43 453 €
Handeln: 40 449 €
Hotell- och restaurangverksamhet: 24 556 €
Inom tillverkningsindustrin och handeln var de genomsnittliga rekommenderade kreditgränserna relativt höga, medan genomsnittet var lägre inom hotell- och restaurangverksamhet.
Skillnaderna förklaras delvis av företagens storlek och hur omsättningen fördelar sig mellan olika branscher.
Om en bransch består av många mindre företag kan den genomsnittliga kreditgränsen vara lägre, även om enskilda företag har god kreditvärdighet.
En rekommenderad kreditgräns bör därför alltid bedömas utifrån det enskilda företagets situation, inte enbart genom jämförelser med branschgenomsnitt.
Uppgifterna beskriver situationen den 1 april 2021 och ska inte betraktas som aktuella branschjämförelser.
Hur kan rekommenderade kreditgränser användas i praktiken?
En rekommenderad kreditgräns skapar störst värde när den används som en del av företagets dagliga beslutsfattande.
I stället för att se rekommendationen som ett enskilt belopp kan du använda den som stöd för att hantera finansiella risker på ett mer konsekvent sätt.
Fastställ lämpliga betalningsvillkor
Att erbjuda kunder betalningstid kan bidra till ökad försäljning och starkare långsiktiga kundrelationer, men innebär samtidigt en ekonomisk risk.
Med hjälp av en rekommenderad kreditgräns kan du bedöma om en planerad beställning eller ett betalningsupplägg står i rimlig proportion till kundens uppskattade betalningsförmåga.
Om det finns osäkerhet kring kundens ekonomiska situation kan du överväga kortare betalningsvillkor, delvis förskottsbetalning eller ytterligare kontroller innan du godkänner en större beställning.
Utvärdera nya kunder
Innan du inleder en ny kundrelation är det viktigt att förstå både företagets affärspotential och ekonomiska stabilitet.
Den rekommenderade kreditgränsen kompletterar bedömningen med ett konkret belopp.
Sälj- och ekonomiteam kan använda rekommendationen tillsammans med kreditbetyg, bokslutsuppgifter och annan företagsinformation för att fatta mer konsekventa beslut om nya kundrelationer.
Hantera kundfordringar
När en kundrelation utvecklas kan både antalet obetalda fakturor och den totala kreditexponeringen öka.
Den rekommenderade kreditgränsen ger en riktlinje för hur stor ekonomisk risk det kan vara rimligt att ta gentemot en enskild kund.
Om en kund redan har betydande obetalda fakturor kan det exempelvis vara klokt att göra en ytterligare bedömning innan en ny större beställning godkänns på kredit.
En konsekvent kreditbedömning hjälper företaget att balansera försäljningsmöjligheter med effektiv hantering av kundfordringar.
Följ kundernas ekonomiska utveckling
Ett företags betalningsförmåga förändras över tid.
Omsättningen kan öka eller minska, lönsamheten kan förändras och nya ekonomiska uppgifter kan bli tillgängliga.
Därför är det viktigt att regelbundet se över kundernas kreditgränser och ekonomiska situation, särskilt inför större affärer eller förändringar i betalningsvillkoren.
Med Navigora Signaler kan du dessutom följa viktiga förändringar i företagens verksamhet och identifiera situationer där en närmare ekonomisk granskning kan behövas.
Vad bör du tänka på innan du fattar ett kreditbeslut?
En rekommenderad kreditgräns ger värdefull vägledning, men bör aldrig vara den enda faktorn bakom ett kreditbeslut.
De finansiella uppgifter som ligger till grund för rekommendationen återspeglar inte nödvändigtvis allt som har hänt sedan företagets senaste bokslut.
Ett företag som tidigare haft en stabil ekonomi kan till exempel ha drabbats av minskad omsättning, likviditetsproblem eller andra förändringar som påverkar betalningsförmågan.
Innan du beviljar kredit är det därför bra att kontrollera följande:
Senaste bokslutsuppgifter: Är informationen tillräckligt aktuell för att ligga till grund för beslutet?
Lönsamhet och likviditet: Har företaget tillräckliga ekonomiska resurser för att uppfylla sina betalningsförpliktelser?
Betalningshistorik: Finns det betalningsanmärkningar, förfallna fakturor eller andra varningssignaler?
Befintlig kreditexponering: Hur mycket är företaget redan skyldigt din organisation?
Beställningens storlek och betalningsvillkor: Innebär den planerade affären en ovanligt stor ekonomisk risk?
Aktuella förändringar: Har något väsentligt hänt i företagets verksamhet sedan det senaste bokslutet?
Det är också viktigt att skilja mellan uppskattad betalningsförmåga och företagets faktiska kassasituation.
Omsättning är inte samma sak som kassaflöde, och även ett lönsamt företag kan få tillfälliga betalningssvårigheter.
Större eller mer komplexa kreditbeslut kan därför kräva en mer omfattande finansiell analys.
Smartare kreditbeslut med bättre information
Syftet med en rekommenderad kreditgräns är inte att eliminera alla ekonomiska risker.
I stället hjälper den företag att förstå sin kreditexponering, skapa konsekventa rutiner för kreditbedömning och fatta mer välgrundade beslut.
Genom att kombinera kreditbetyg, omsättning och företagets ålder ger kreditgränsrekommendationen ett konkret belopp som stöd för den finansiella riskbedömningen.
Den kan användas för att fastställa lämpliga betalningsvillkor, utvärdera nya kunder och hantera kundfordringar utan att varje beslut kräver en omfattande manuell ekonomisk analys.
Det viktigaste är att komma ihåg att en rekommenderad kreditgräns är ett stöd för beslutsfattandet, inte ett automatiskt kreditbeslut.
När rekommendationen kombineras med aktuella företagsuppgifter och en noggrann helhetsbedömning kan den bidra till sundare kundrelationer och mer ansvarsfull kredithantering.
Vill du få en bättre förståelse för den ekonomiska stabiliteten hos företagen du gör affärer med?
Läs vår Guide för Navigora Score och upptäck hur kreditbetyg kan hjälpa dig att bedöma företag och identifiera potentiella finansiella risker.
Fatta bättre kreditbeslut med Navigora
Företagsinformation, finansiella uppgifter och kreditriskbedömningar på ett och samma ställe. Identifiera risker i tid och fatta beslut med tillförlitlig information som grund.