Luottorajasuositus: Kuinka paljon luottoa yritykselle kannattaa myöntää?
Opi, miten suositeltu luottoraja auttaa arvioimaan yritysten maksukykyä, hallitsemaan taloudellisia riskejä ja tekemään parempia luottopäätöksiä.
Yritys voi vaikuttaa lupaavalta asiakkaalta, mutta kuinka paljon sille on turvallista myöntää luottoa?
Olitpa sitten tarjoamassa asiakkaalle maksuaikaa, hyväksymässä suurta tilausta tai aloittamassa uutta yhteistyösuhdetta, on tärkeää ymmärtää yrityksen taloudellinen maksukyky.
Liian suuren luoton myöntäminen voi altistaa yrityksesi tarpeettomille taloudellisille riskeille. Toisaalta liiallinen varovaisuus voi johtaa hyvien liiketoimintamahdollisuuksien menettämiseen.
Tässä suositeltu luottoraja auttaa.
Yhdistämällä yrityksen luottoluokituksen, liikevaihdon ja iän luottorajasuositus antaa konkreettisen arvion siitä, kuinka paljon lyhytaikaista luottoa yritys voisi pystyä maksamaan takaisin.
Tässä oppaassa kerromme, mitä suositeltu luottoraja tarkoittaa, miten se lasketaan ja kuinka sitä voidaan hyödyntää liiketoiminnan päätöksenteossa.
Mikä on suositeltu luottoraja?
Suositeltu luottoraja on arvio siitä, kuinka suuren luoton yritys pystyy todennäköisesti maksamaan takaisin lyhyellä aikavälillä.
Se antaa euromääräisen viitearvon, jonka avulla voidaan arvioida taloudellista riskiä esimerkiksi asiakkaalle myönnettävän maksuajan tai luoton yhteydessä.
Toisin kuin luottoluokitus, joka kuvaa ensisijaisesti yrityksen taloudellista riskiä, suositeltu luottoraja muuttaa arvion konkreettiseksi euromääräksi.
On esimerkiksi hyödyllistä tietää, että yrityksen luottokelpoisuus on hyvä. Mutta jos harkitset 10 000 tai 50 000 euron luoton myöntämistä, sinun on arvioitava myös yrityksen maksukykyä ja liiketoiminnan laajuutta.
Luottorajasuositus auttaa vastaamaan käytännön kysymykseen:
Kuinka suuren luoton yritys voisi kohtuullisella varmuudella maksaa takaisin?
Luottorajasuositusta voidaan hyödyntää esimerkiksi:
Uusien asiakkaiden luottorajojen määrittämisessä.
Sopivien maksuehtojen suunnittelussa.
Suurempien tilausten taloudellisten riskien arvioinnissa.
Myyntisaamisten hallinnassa.
Nykyisten asiakkaiden luottoriskien seurannassa.
Suositus on tarkoitettu erityisesti lyhytaikaisten luottopäätösten tueksi. Se ei kuitenkaan ole maksutakuu eikä korvaa yrityksen taloudellisen tilanteen kokonaisvaltaista arviointia.
Mitä eroa on luottoluokituksella ja suositellulla luottorajalla?
Vaikka luottoluokitus ja luottorajasuositus liittyvät läheisesti toisiinsa, ne vastaavat kahteen eri kysymykseen.
Luottoluokitus: Kuinka luotettava yritys on taloudellisesti?
Navigora Tähdet -luottoluokitus arvioi yrityksen luottokelpoisuutta ja taloudellisia riskejä taloustietojen ja ennustavan analytiikan avulla.
Korkeampi tähtiluokitus kertoo yleensä vahvemmasta luottokelpoisuudesta ja pienemmästä arvioidusta konkurssiriskistä.
Suositeltu luottoraja: Kuinka paljon luottoa yritykselle voidaan harkita?
Luottorajasuositus tuo arviointiin euromääräisen näkökulman. Siinä huomioidaan yrityksen luottoluokituksen lisäksi sen liikevaihto ja toimintahistoria.
Kuvitellaan esimerkiksi kaksi yritystä, joilla on yhtä hyvä luottoluokitus.
Toisen vuotuinen liikevaihto on 300 000 euroa ja toisen 5 miljoonaa euroa.
Vaikka molemmat yritykset olisivat taloudellisesti luotettavia, niiden kyvyssä selviytyä samansuuruisesta luotosta voi olla huomattavia eroja.
Siksi luottokelpoisuutta ja luoton takaisinmaksukykyä kannattaa arvioida yhdessä.
Miten suositeltu luottoraja lasketaan?
Navigoran luottorajasuosituksen taustalla olevassa menetelmässä yhdistetään kolme keskeistä tekijää, joiden avulla arvioidaan yrityksen lyhyen aikavälin maksukykyä.
1. Luottoluokitus
Luottoluokitus muodostaa perustan taloudellisen riskin arvioinnille.
Mitä parempi yrityksen luottokelpoisuus on, sitä suurempi osuus sen vuotuisesta liikevaihdosta voidaan lähtökohtaisesti huomioida luottorajasuosituksessa.
Vuoden 2021 menetelmässä yrityksen tähtiluokituksen tuli olla vähintään 2,5 tähteä, jotta sille voitiin laskea positiivinen luottorajasuositus.
Tämä perustuu ajatukseen, että yrityksen taloudellisen tilanteen on oltava riittävän vakaalla pohjalla, jotta sen voidaan kohtuudella odottaa selviytyvän luoton takaisinmaksusta.
2. Vuotuinen liikevaihto
Liikevaihto kuvaa yrityksen liiketoiminnan laajuutta.
Suurempaa liikevaihtoa tekevä yritys voi pystyä hallitsemaan suurempia taloudellisia sitoumuksia kuin huomattavasti pienempi yritys, vaikka niiden luottoluokitukset olisivat samat.
Tämän vuoksi luottorajasuositus lasketaan prosentuaalisena osuutena yrityksen vuotuisesta liikevaihdosta.
Prosenttiosuus kasvaa luottoluokituksen parantuessa.
Pelkkä liikevaihto ei kuitenkaan takaa maksukykyä. Myös esimerkiksi kannattavuudella, maksuvalmiudella ja muilla taloudellisilla tekijöillä on merkitystä.
3. Yrityksen ikä
Myös yrityksen toimintahistoria vaikuttaa luottorajasuositukseen.
Vasta perustettuihin yrityksiin liittyy usein enemmän epävarmuutta kuin pitkään toimineisiin yrityksiin.
Niiden kassavirta voi olla epätasaisempaa, asiakaskunta vasta kehittymässä ja liiketoiminnan käynnistäminen saattaa vaatia merkittäviä investointeja.
Näiden epävarmuustekijöiden huomioimiseksi vuoden 2021 laskentamenetelmässä enintään kaksi vuotta toimineille yrityksille käytetään pienempiä prosenttiosuuksia kuin vanhemmille yrityksille.
Tämä ei tarkoita, että nuoret yritykset olisivat automaattisesti epäluotettavia. Lyhyempi toimintahistoria tekee kuitenkin niiden maksukyvyn arvioinnista epävarmempaa.
Miten tähtiluokitus vaikuttaa suositeltuun luottorajaan?
Vuoden 2021 laskentamenetelmässä suositeltu luottoraja määräytyi yrityksen liikevaihdosta laskettavana prosenttiosuutena. Prosenttiosuus riippui tähtiluokituksesta ja yrityksen iästä.
Alla oleva taulukko havainnollistaa menetelmän laskentaperiaatetta.
| Tähtiluokitus | Yli 2 vuotta toimineet yritykset | Enintään 2 vuotta toimineet yritykset |
|---|---|---|
| 5,0 tähteä | 9 % liikevaihdosta | 4 % liikevaihdosta |
| 4,5 tähteä | 8 % liikevaihdosta | 3 % liikevaihdosta |
| 4,0 tähteä | 7 % liikevaihdosta | 2 % liikevaihdosta |
| 3,5 tähteä | 6 % liikevaihdosta | 1 % liikevaihdosta |
| 3,0 tähteä | 5 % liikevaihdosta | Ei suositusta |
| 2,5 tähteä | 4 % liikevaihdosta | Ei suositusta |
| Alle 2,5 tähteä | Ei suositusta | Ei suositusta |
Lähde: Luottorajan laskentamenetelmän kuvaus, 1.4.2021. Taulukko esittää historialliset laskentasäännöt, eikä sitä tule tulkita vahvistukseksi nykyisin käytössä olevista laskentaperusteista.
Periaate on yksinkertainen: mitä parempi luottoluokitus yrityksellä on, sitä suurempi osuus sen liikevaihdosta voidaan huomioida luottorajasuosituksessa.
Myös yrityksen ikä vaikuttaa laskentaan. Nuoremmille yrityksille suositellaan pienempiä luottorajoja, vaikka niiden luottoluokitus olisi hyvä.
Jos yritykselle ei muodostu positiivista luottorajasuositusta, se ei automaattisesti tarkoita, ettei yritys pystyisi maksamaan laskujaan. Se tarkoittaa, ettei yritys täytä laskentamallin edellytyksiä lyhytaikaisen luoton suosittelemiseksi.
Historiallisista tiedoista voidaan myös nähdä, miten keskimääräiset luottorajasuositukset vaihtelevat tähtiluokituksen mukaan. Keskiarvoihin vaikuttavat luottokelpoisuuden lisäksi esimerkiksi yritysten koko ja liikevaihto.
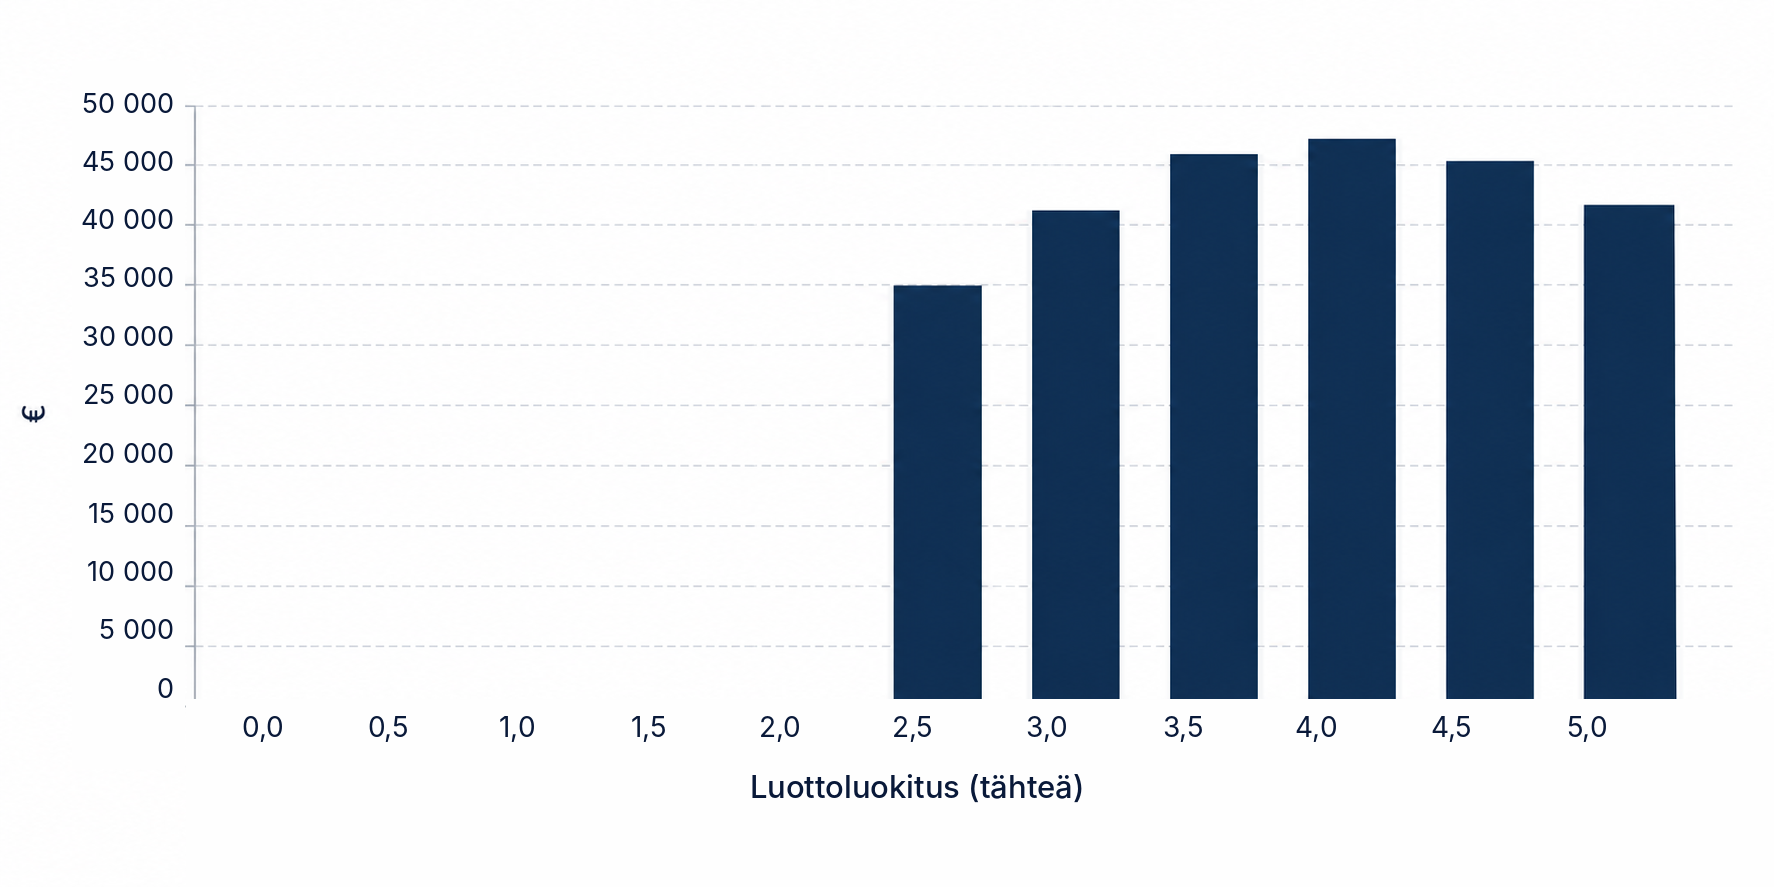
Suositeltu keskimääräinen luottoraja (€) luottoluokittain. Lähde: Navigora, huhtikuu 2021.
Positiivisen suosituksen puuttumista ei pidä automaattisesti tulkita todisteeksi siitä, että yritys ei kykene maksamaan velkojaan. Se tarkoittaa, että yritys ei täytä mallin kriteereitä lyhytaikaisen luoton suosittelemiseksi.
Luottorajasuositus käytännössä
Katsotaan kolmen kuvitteellisen yrityksen avulla, miten luottorajasuositus lasketaan vuoden 2021 menetelmällä.
Esimerkki 1: Vakiintunut yritys, jolla on hyvä luottoluokitus
Kuvitellaan teollisuusyritys, jonka tiedot ovat seuraavat:
Vuotuinen liikevaihto: 600 000 euroa
Luottoluokitus: 4 tähteä
Yrityksen ikä: 8 vuotta
Dokumentoidun laskentamallin mukaan yli kaksi vuotta toiminut neljän tähden yritys on oikeutettu luottorajaan, joka on 7 % vuosiliikevaihdosta.
600 000 € × 7 % = 42 000 €
Tämän perusteella suositeltu luottoraja olisi 42 000 euroa.
Tämä summa toimii vertailukohtana lyhytaikaisen luottoriskin arvioinnissa, ja siihen sovelletaan lisätarkastuksia sekä organisaation omaa luottopolitiikkaa.
Esimerkki 2: Nuorempi yritys, jolla on sama luottoluokitus
Tarkastellaanpa nyt yritystä, jonka vuotuinen liikevaihto ja luottokelpoisuus ovat samat, mutta jonka toiminta-aika on huomattavasti lyhyempi:
Vuotuinen liikevaihto: 600 000 euroa
Luottoluokitus: 4 tähteä
Yrityksen ikä: 1 vuosi
Saman menetelmän mukaan enintään kaksi vuotta toimineelle neljän tähden yritykselle voidaan suositella luottoa 2 prosenttia vuotuisesta liikevaihdosta.
600 000 € × 2 % = 12 000 €
Yrityksen suositeltu luottoraja olisi siis 12 000 euroa.
Vaikka yritysten liikevaihto ja luottoluokitus ovat samat, nuoremman yrityksen lyhyempi toimintahistoria johtaa varovaisempaan luottorajasuositukseen.
Esimerkki 3: Suuri yritys, jolla on erinomainen luottoluokitus
Tarkastellaan lopuksi pitkään toiminutta yritystä, jolla on:
Vuotuinen liikevaihto: 3 miljoonaa euroa
Luottoluokitus: 5 tähteä
Yrityksen ikä: 12 vuotta
Yhdeksän prosentin osuus liikevaihdosta olisi 270 000 euroa.
Vuoden 2021 menetelmässä yksittäisen lyhytaikaisen luoton suositeltu enimmäismäärä oli kuitenkin 100 000 euroa.
Siksi yrityksen luottorajasuositus olisi 100 000 euroa.
Enimmäisraja perustuu ajatukseen, että suuremmat luottopäätökset edellyttävät aina yrityksen taloudellisen tilanteen perusteellisempaa selvittämistä.
Miksi luottorajasuositukset vaihtelevat toimialoittain?
Yrityksen toimiala voi vaikuttaa sen liikevaihtoon, rahoitustarpeisiin ja liiketoiminnan taloudellisiin edellytyksiin.
Toimialojen väliset erot keskimääräisissä luottorajasuosituksissa eivät kuitenkaan suoraan kerro siitä, että yhden toimialan yritykset olisivat luottokelpoisempia kuin toisen.
Vuoden 2021 historiallisessa tarkastelussa keskimääräiset luottorajasuositukset vaihtelivat selvästi toimialoittain.
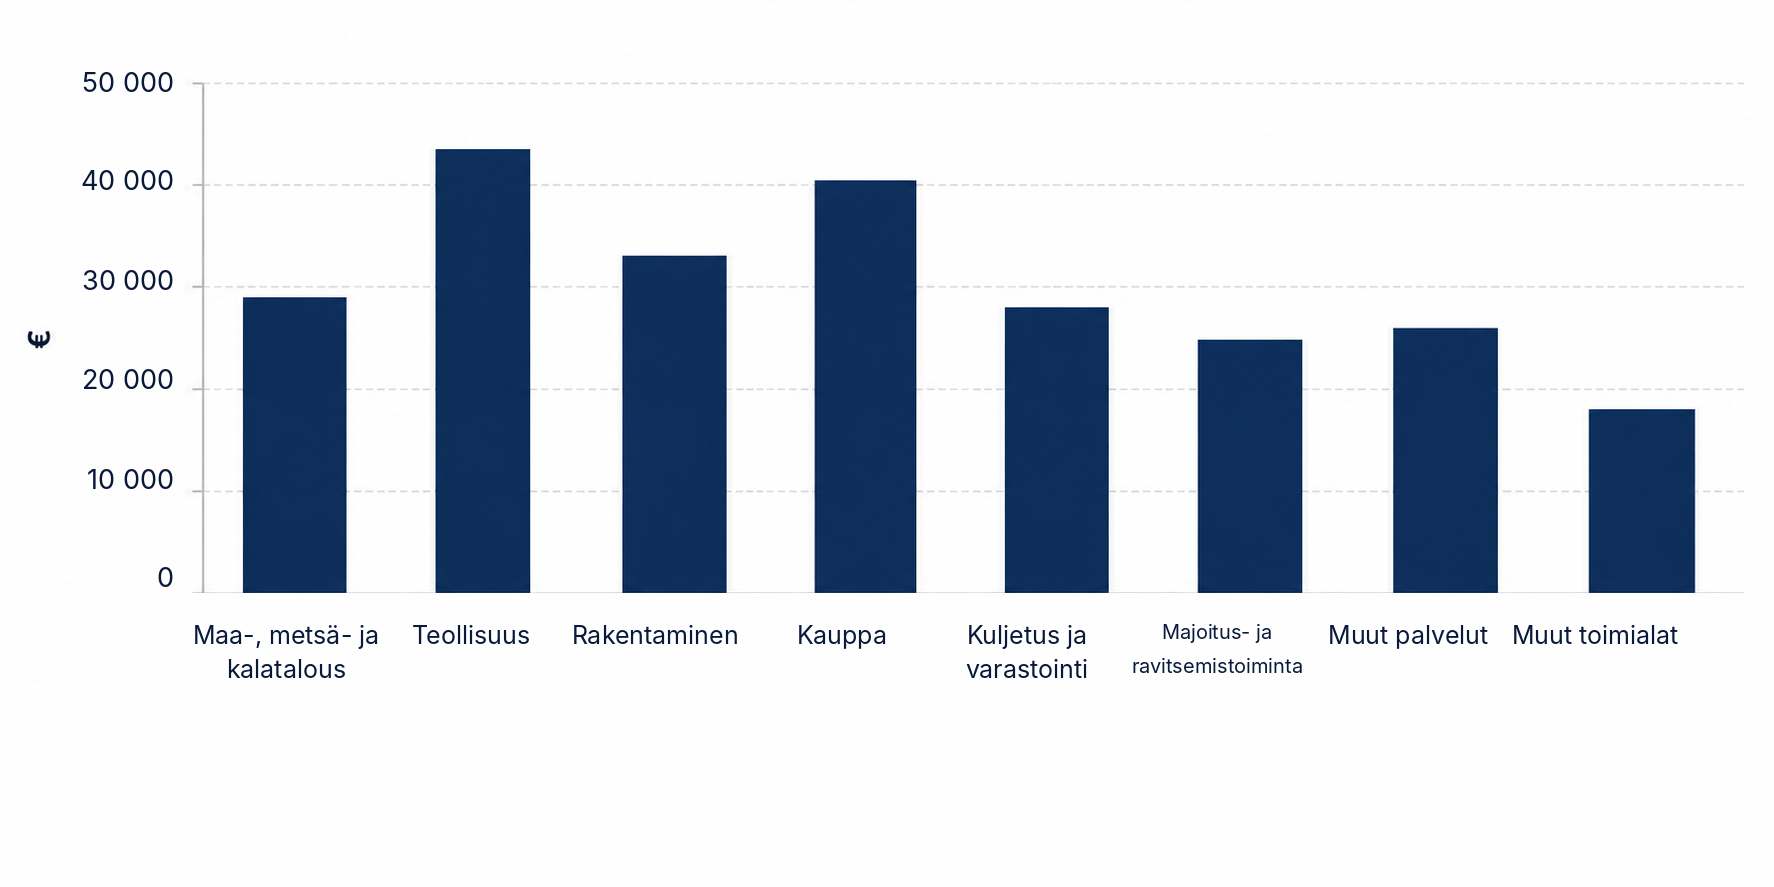
Esimerkiksi:
Teollisuus: 43 453 euroa
Kauppa: 40 449 €
Majoitus- ja ravintolapalvelut: 24 556 euroa
Teollisuudessa ja kaupan alalla keskimääräiset luottorajat olivat suhteellisen korkeita, kun taas majoitus- ja ravitsemistoiminnassa keskiarvo oli matalampi.
Erot selittyvät osittain sillä, minkä kokoisia yrityksiä eri toimialoilla toimii ja kuinka suuria niiden liikevaihdot ovat.
Jos toimialalla on paljon pieniä yrityksiä, sen keskimääräinen luottoraja voi olla matalampi, vaikka yksittäisten yritysten luottokelpoisuus olisi hyvä.
Luottorajasuositusta kannattaa siis arvioida aina yksittäisen yrityksen tilanteen perusteella, ei pelkästään toimialan keskiarvoon vertaamalla.
Luvut kuvaavat tilannetta 1.4.2021, eivätkä ne ole ajantasaisia toimialakohtaisia vertailuarvoja.
Miten luottorajasuositusta voi hyödyntää liiketoiminnassa?
Suositeltu luottoraja on hyödyllisimmillään silloin, kun siitä tulee osa yrityksen päivittäistä päätöksentekoa.
Sen sijaan, että suositusta tarkasteltaisiin yksittäisenä lukuna, sitä voidaan käyttää lähtökohtana taloudellisten riskien johdonmukaisempaan hallintaan.
Määritä sopivat maksuehdot
Maksuajan tarjoaminen voi edistää myyntiä ja vahvistaa pitkäaikaisia asiakassuhteita, mutta samalla siihen liittyy taloudellinen riski.
Luottorajasuosituksen avulla voit arvioida, onko suunniteltu tilaus tai maksujärjestely sopivassa suhteessa asiakkaan arvioituun maksukykyyn.
Jos asiakkaan taloudelliseen tilanteeseen liittyy epävarmuutta, voit harkita esimerkiksi lyhyempiä maksuehtoja, osittaista ennakkomaksua tai tarkempaa selvitystä ennen suuremman tilauksen hyväksymistä.
Tue uusien asiakkaiden arviointia
Ennen uuden asiakassuhteen aloittamista on hyvä selvittää sekä yrityksen liiketoiminnallinen potentiaali että sen taloudellinen luotettavuus.
Suositeltu luottoraja tuo arviointiin konkreettisen euromääräisen näkökulman.
Myynti- ja taloustiimit voivat hyödyntää sitä yhdessä tähtiluokituksen, tilinpäätöstietojen ja muiden yritystietojen kanssa tehdäkseen johdonmukaisempia päätöksiä uusista asiakkuuksista.
Hallitse myyntisaamisia
Asiakassuhteen kehittyessä avoimien laskujen määrä ja yrityksen luottoriski voivat kasvaa.
Luottorajasuositus antaa viitearvon, jonka avulla voidaan arvioida, kuinka suuri taloudellinen riski yksittäiseen asiakkaaseen on perusteltua ottaa.
Jos asiakkaalla on esimerkiksi jo paljon maksamattomia laskuja, uuden suuren luottokaupan hyväksyminen voi edellyttää tarkempaa harkintaa.
Johdonmukainen luottoriskien arviointi auttaa tasapainottamaan myyntimahdollisuuksia ja myyntisaamisten hallintaa.
Seuraa asiakkaiden taloudellista tilannetta
Yrityksen maksukyky ei pysy välttämättä samanlaisena vuodesta toiseen.
Liikevaihto voi kasvaa tai laskea, kannattavuus muuttua ja uusia taloudellisia tietoja tulla saataville.
Siksi luottorajasuosituksia ja asiakkaiden taloudellista tilannetta kannattaa tarkastella säännöllisesti, erityisesti ennen merkittäviä kauppoja tai maksuehtojen muuttamista.
Navigora Tutkan avulla voit myös seurata yrityksissä tapahtuvia muutoksia ja tunnistaa tilanteita, joissa taloudellisen tilanteen tarkempi arviointi voi olla tarpeen.
Mitä tulee huomioida ennen luottopäätöksen tekemistä?
Suositeltu luottoraja tarjoaa hyödyllistä tietoa päätöksenteon tueksi, mutta sen ei pitäisi koskaan olla ainoa luoton myöntämiseen vaikuttava tekijä.
Luottorajasuosituksen taustalla olevat taloustiedot eivät välttämättä huomioi kaikkea, mitä yrityksessä on tapahtunut viimeisimmän tilinpäätöksen jälkeen.
Aiemmin vakaa yritys on voinut kohdata esimerkiksi liikevaihdon laskua, maksuvalmiusongelmia tai muita muutoksia, jotka vaikuttavat sen kykyyn selviytyä taloudellisista velvoitteistaan.
Ennen luottopäätöstä kannattaa tarkistaa ainakin seuraavat asiat:
Viimeisimmät tilinpäätöstiedot: Ovatko käytettävissä olevat tiedot riittävän ajantasaisia?
Kannattavuus ja maksuvalmius: Onko yrityksellä riittävät taloudelliset edellytykset selviytyä velvoitteistaan?
Maksuhistoria: Onko yrityksellä maksuhäiriöitä, erääntyneitä laskuja tai muita varoitusmerkkejä?
Nykyinen luottoriski: Kuinka paljon yritys on jo velkaa omalle organisaatiollesi?
Tilauksen koko ja maksuehdot: Aiheuttaako suunniteltu kauppa poikkeuksellisen suuren taloudellisen riskin?
Viimeaikaiset muutokset: Onko yrityksen tilanteessa tapahtunut olennaisia muutoksia viimeisimmän tilinpäätöksen jälkeen?
On myös tärkeää erottaa toisistaan arvioitu maksukyky ja yrityksen todellinen kassatilanne.
Liikevaihto ei ole sama asia kuin kassavirta, ja kannattavallakin yrityksellä voi olla lyhytaikaisia maksuvaikeuksia.
Suuremmat tai monimutkaisemmat luottopäätökset voivat siksi edellyttää perusteellisempaa taloudellista analyysia.
Fiksumpia luottopäätöksiä paremman tiedon avulla
Luottorajasuosituksen tarkoituksena ei ole poistaa kaikkia taloudellisia riskejä.
Sen sijaan se auttaa yrityksiä arvioimaan luottoriskiään, luomaan johdonmukaisia toimintatapoja ja tekemään parempia päätöksiä.
Yhdistämällä luottoluokituksen, liikevaihdon ja yrityksen iän luottorajasuositus tuo taloudellisten riskien arviointiin konkreettisen euromääräisen näkökulman.
Sen avulla voidaan suunnitella sopivia maksuehtoja, arvioida uusia asiakkaita ja hallita myyntisaamisia ilman, että jokainen päätös edellyttää laajaa manuaalista talousanalyysia.
Tärkeintä on muistaa, että suositeltu luottoraja on päätöksenteon apuväline, ei automaattinen luottopäätös.
Kun sitä hyödynnetään yhdessä ajantasaisten yritystietojen ja huolellisen harkinnan kanssa, se tukee terveempiä asiakassuhteita ja vastuullisempaa luotonhallintaa.
Haluatko arvioida tarkemmin niiden yritysten taloudellista luotettavuutta, joiden kanssa teet liiketoimintaa?
Tutustu Navigoran Tähdet-luottoluokituksen käyttöoppaaseen ja opi hyödyntämään luottoluokitusta yritysten arvioinnissa ja taloudellisten riskien tunnistamisessa.
Tee parempia luottopäätöksiä Navigoran avulla
Yritys-, talous- ja luottoriskitiedot yhdessä paikassa. Tunnista riskit ajoissa ja tee päätöksiä luotettavaan tietoon perustuen.