Vakavaraisuus
Omavaraisuusaste
Kuvaus
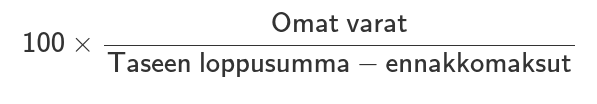
Omavaraisuusaste on rahoitusrakenteen tunnusluku, joka kertoo oman pääoman erien osuuden yrityksen toimintaan sitoutuneesta koko pääomasta.
Tulkintaohje
Yleisesti omavaraisuusastetta voidaan pitää erinomaisena, jos se on yli 50%, ja hyvänä jos se on 30-50%. Tulkintaan vaikuttaa myös tarkasteltavan yrityksen toimiala.
Nettovelkaantumisaste
Kuvaus
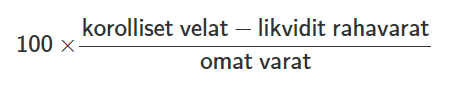
Nettovelkaantumisaste kuvaa velan osuutta yrityksen rahoitusrakenteessa. Se kertoo velkojen ja oman pääoman erien välisen suhteen.
Tulkintaohje
Mitä suurempi tunnusluvun arvo on, sitä velkaantuneempi yritys. Yrityksen nettovelkaantumisaste on erinomainen jos se on alle 10%, hyvä jos välillä 10 – 60%, tyydyttävä jos 60 – 120%, välttävä jos 120 – 200% ja heikko jos yli 200%.
Suhteellinen velkaantumisaste
Kuvaus
Suhteellinen velkaantuneisuusaste on rahoituksen tunnusluku, joka suhteuttaa yhtiön velat sen vuosittaiseen liikevaihtoon eli yrityksen kokoon.
Tulkintaohje
Suhteellisen velkaantuneisuuden tulkinnalle ei ole absoluuttisia raja-arvoja, vaan se tulee suhteuttaa yrityksen toiminnan katteeseen. Mitä voitollisempaa yrityksen liiketoiminta on, sitä korkeampi sen suhteellinen velkaantuneisuus voi olla. Kun suhteellinen velkaantuneisuusprosentti on lähellä nollaa, myös käyttökatevaatimus on alhainen.
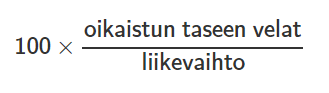
Nettorahoituskuluprosentti
(ADD HERE)
Kuvaus
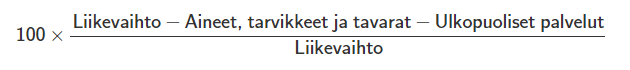
Nettorahoituskuluprosentti kertoo juoksevien rahoituskulujen osuuden liikevaihdosta. Mitä suurempi tämä osuus on, sitä korkeammaksi yrityksen käyttökatevaatimukset nousevat.
Tulkintaohje
Hyvä alle 20%, tyydyttävä 20-29%, välttävä 30-39%, heikko 40% tai yli. Tunnusluvun tulkinta on riippuvainen yrityksen toimialasta ja pääomarakenteesta. Volyymin muutokset saattavat aiheuttaa tunnusluvun voimakasta vuotuista vaihtelua. Myös suuret valuuttakurssitappiot/-voitot voivat heiluttaa tunnusluvun vuotuisia arvoja.
Nettorahoituskulut/Käyttökate
(ADD HERE)
Kuvaus
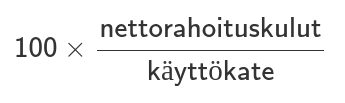
Nettorahoituskulut / käyttökate -prosentti kertoo, kuinka suuri osa yrityksen käyttökatteesta kuluu vieraan pääoman rahoittajille juokseviin rahoituskuluihin.
Tulkintaohje
Hyvä alle 20%, tyydyttävä 20-29%, välttävä 30-39%, heikko 40% tai yli.
Vieraan pääoman takaisinmaksuaika
(Liability pay-back period)
Kuvaus
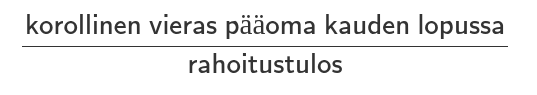
Vieraan pääoman takaisinmaksuaika kertoo kuinka monessa vuodessa yritys selviäisi vieraan pääoman takaisinmaksusta rahoitustuloksella.
Tulkintaohje
Tunnuslukua tulkitessa kannattaa kiinnittää huomiota vieraan pääoman rakenteeseen ja yrityksen elinkaaren vaiheeseen. Mitä lyhyempi takaisinmaksuaika, sitä pienempi rahoitusriski.